蘋果 (Apple) 預計於6月8日舉辦全球開發者大會 (WWDC),其最新智慧型手機作業系統 iOS 27 與語音助理 Siri 的重大升級細節於5月28日前後提前外洩。外電揭露蘋果首度打破純地端隱私限制,與網際網路巨頭谷歌 (Google) 合作,將擁有數兆參數的雙子星 (Gemini) 模型透過知識蒸餾 (Distillation) 技術縮減後導入地端,並在複雜任務中首度切入雲端運算。此舉象徵智慧型手機全面轉向混合式 AI 架構,將深度改寫全球晶片代工、邊緣運算及雲端資安供應鏈之合規生態。
根據《彭博社》與《路透社》等外電報導,蘋果即將在iOS 27進一步改造Siri,外流的重製示意圖顯示,新版Siri可能深度整合至Dynamic Island介面,使用者可從螢幕上方向下滑動,喚出全系統通用的「搜尋或詢問」(Search or Ask)入口,透過自然語言指令執行搜尋、跨應用操作、行事曆編輯、捷徑調用或AI生成式任務。
這項改版若正式落地,代表Siri將不再只是傳統語音助理,而是朝向系統級AI入口演進。使用者過去需要打開不同App完成的查詢、整理與操作,未來可能改由Siri在系統層統一協調。然而,智慧型手機受限於隨機存取記憶體(RAM)、神經網路處理器(NPU)頻寬、電池功耗與散熱能力,目前仍難以完全承載超大規模生成式模型。這也使向來強調地端隱私的蘋果,必須在地端運算與雲端推論之間尋找新的平衡。
在客觀事實層面,Google已於官方聲明中確認,蘋果與Google達成多年合作,下一代Apple Foundation Models將基於Google Gemini模型與雲端技術,並支援未來Apple Intelligence功能,包括更個人化的Siri。另據外電報導,蘋果內部更進階的模型版本被稱為Apple Foundation Models version 11,預期將用於新版Siri的聊天與系統級AI能力。
從技術路線觀察,蘋果可能採取「地端小模型+私有雲大模型+第三方模型」的混合架構。地端模型可優先處理較簡單、與個人資料高度相關的日常指令;當使用者提出跨應用生成、程式碼協助、多模態文件分析或更複雜的搜尋任務時,系統再透過雲端資源完成推論。
市場較少討論的隱藏視角在於,蘋果雖已建置Private Cloud Compute作為Apple Intelligence雲端推論基礎設施,並強調使用Apple silicon伺服器與隱私保護設計,但若要長期支撐大量iPhone、iPad與Mac使用者的即時AI需求,仍須面對伺服器布建、模型更新、推論延遲與雲端成本控制等挑戰。蘋果與Google合作,某種程度上反映出大型語言模型時代的AI服務已不只比拼終端硬體,也比拼模型訓練、雲端算力與全球基礎設施調度能力。
從合規與法律邊界審視,蘋果由單純地端AI走向混合雲架構,將面臨更密集的資料治理與監管檢視。Apple官方過去對Private Cloud Compute的說明,重點在於較複雜請求可送往以Apple silicon驅動的伺服器端模型處理,且資料不會被儲存,只用於完成使用者請求,並開放研究人員驗證其隱私承諾。
然而,若iOS 27進一步允許使用者切換或調用OpenAI、Anthropic、Google等第三方AI模型,平台就必須更清楚揭露資料是否會離開Apple系統、傳送至哪些模型供應商、如何保存紀錄,以及使用者能否選擇退出或刪除資料。歐盟《數位服務法》(DSA)、《一般資料保護規則》(GDPR)、人工智慧相關法規,以及美國聯邦貿易委員會(FTC)對隱私聲明與不公平商業行為的監管,都可能成為大型科技平台必須面對的合規壓力。
此外,機密計算、加密推論、遠端驗證與跨雲端資料審查,雖有助於降低敏感資料外洩風險,但也可能增加系統設計複雜度與營運成本。對蘋果而言,如何在使用者體驗、即時回應、隱私承諾與第三方模型彈性之間取得平衡,將是新版Siri能否被市場接受的關鍵。
在多方觀點權衡層面,市場對蘋果與Google合作的混合雲技術路線看法分歧。有一派說法認為,這是現階段在手機功耗、硬體成本與生成式AI效能之間較可行的商業解方。透過導入成熟大型模型,蘋果可在短時間內補強Siri長期被批評的理解力、上下文處理能力與跨應用操作能力,也能避免單靠自研模型追趕OpenAI、Google與Anthropic所需的龐大資本支出。
部分法人也認為,若蘋果能將AI助理與iOS系統、App Store、捷徑、行事曆、郵件、相簿與搜尋功能深度整合,Siri仍有機會憑藉系統入口優勢,成為全球最具使用規模的AI助理之一。這對iPhone換機週期、服務收入與開發者生態,都可能帶來長期影響。
相對地,也有專家觀點提醒,混合雲架構並非沒有代價:雲端推論可能帶來延遲,機密計算與加密處理也可能影響部分即時互動體驗;若核心AI能力過度依賴Google模型或外部雲端服務,蘋果在硬體與軟體一體化生態中的主導性,也會受到市場重新檢視。尤其在高階AI模型快速迭代的環境下,蘋果必須證明自身不只是模型整合者,而仍能掌握使用者體驗、隱私架構與系統分發權。
將此事件拉升至全球資本運作與科技主權的維度,蘋果對外部模型與雲端基礎設施的合作,反映出生成式AI時代的競爭規則已經改變。過去智慧型手機的競爭重點在晶片、螢幕、相機與作業系統;未來則會進一步延伸至大型模型、雲端算力、資料治理與平台級AI入口。
整體而言,iOS 27新版Siri若如外電報導方向推出,將不只是一次語音助理改版,而是蘋果AI戰略轉向的關鍵節點。新版Siri能否成功,可觀察後續三個方向作爲參考:一、是能否真的理解複雜指令並完成跨應用任務;二、是能否維持蘋果長期主打的隱私信任;三、是能否在外部模型合作下,仍保有蘋果生態系的核心主導權。

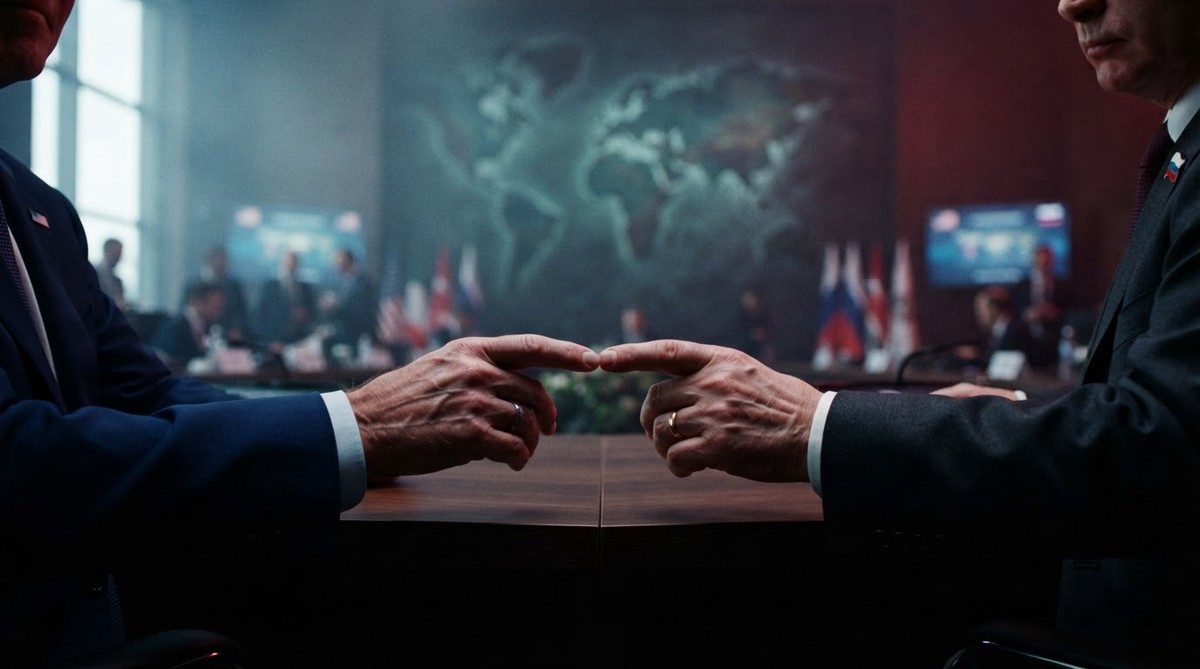
美國財政部長史考特·貝森特與俄羅斯財政部長安東·西盧安諾夫,在二十國集團(G20)峰會期間進行了罕見會晤,雙方討論了終止俄烏戰爭的計畫以及兩國未來的經濟合作,此會談引發部分歐洲國家不滿。 美國財政部長史考特·貝森特(Scott Bessent)與俄羅斯財政部長安東·西盧安諾夫(Anton Siluanov),週一在美國北卡羅來納州阿什維爾(Asheville)舉行的二十國集團(G20)財政部長與央行總裁峰會期間,進行了罕見的會晤。 據《Meduza》報導,此次閉門會談主要探討了美國總統川普(Donald Trump)提出的終止俄羅斯與烏克蘭戰爭的計畫,以及美俄兩國未來的經濟合作可能性。這是自俄羅斯全面入侵烏克蘭以來,西盧安諾夫首次親自出席 G20 會議,而美國官員對此會晤並未事先發布通知。 然而,西盧安諾夫的實體參與引發了部分歐洲國家政府的強烈反對。德國副總理兼財政部長拉斯・克林拜耳(Lars Klingbeil)與其他歐洲國家財長,曾威脅若西盧安諾夫出席,他們將抵制部長們傳統的大合照。最終,西盧安諾夫並未出現在團體合照中。
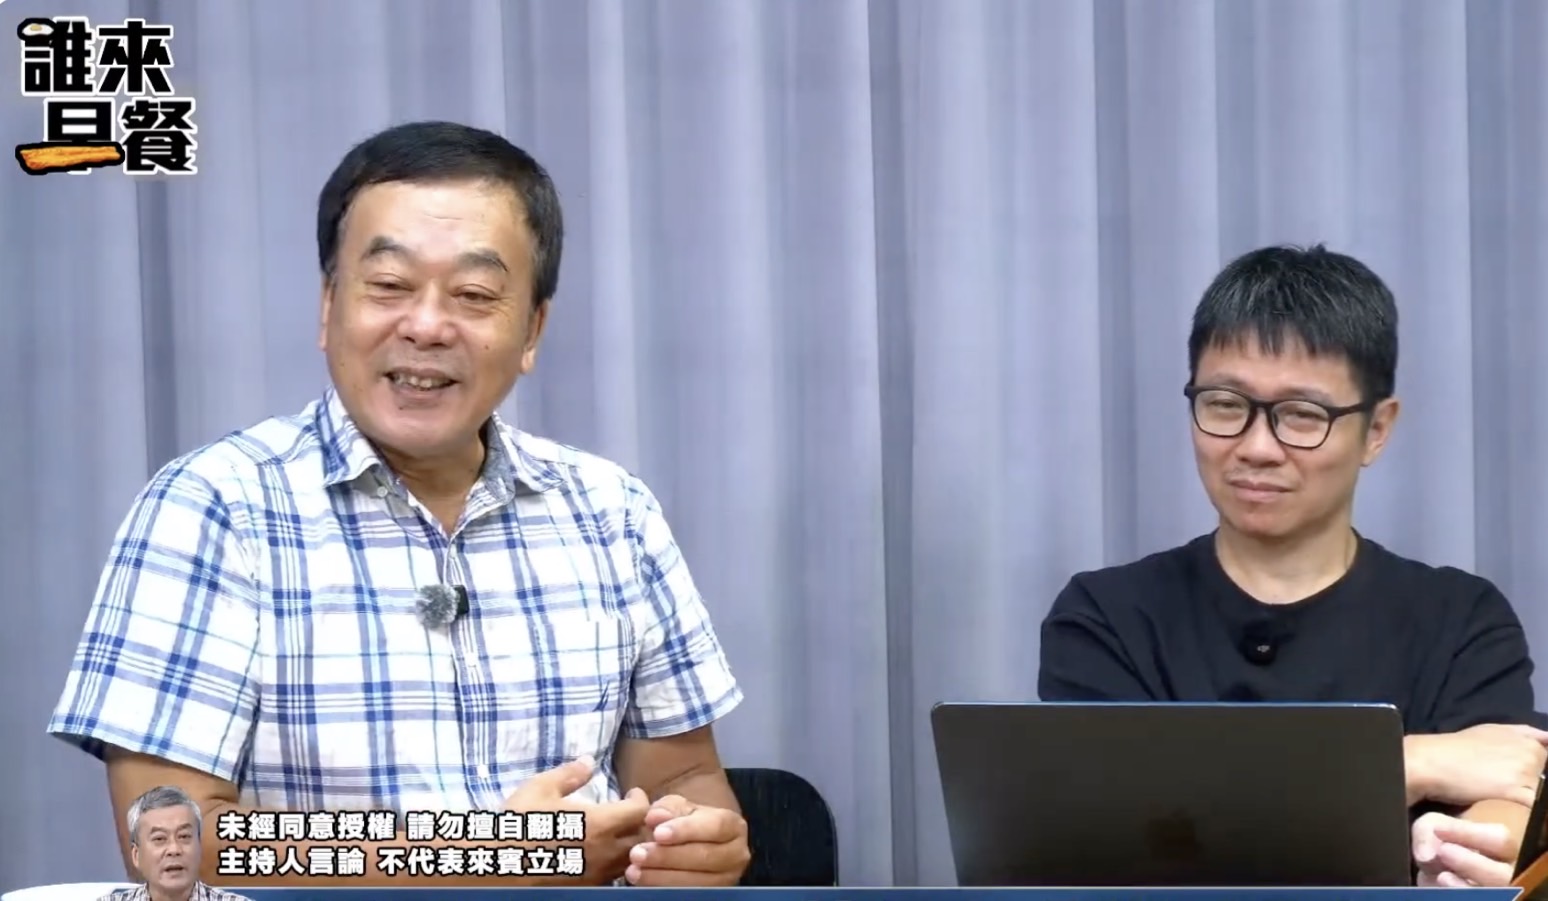
新竹縣竹北市長選舉藍白整合破局,民眾黨主席黃國昌近日批評國民黨未履行承諾,並將矛頭指向國民黨新竹縣長參選人徐欣瑩,引發討論。媒體人朱凱翔在「不演了新聞台」連拋多項質疑,直問「到底誰對誰做了承諾?」以及「徐欣瑩有什麼權力代表國民黨承諾竹北市長人選?」 朱凱翔表示,據他了解,徐欣瑩在國民黨新竹縣長初選期間,確實積極爭取包括民眾黨在內的支持,但徐欣瑩是否曾向黃國昌明確承諾「民眾黨支持她,國民黨就禮讓竹北市長」,外界並未看到完整說法。 他進一步反問,如果這是政治合作,雙方籌碼是否對等?國民黨新竹縣長初選期間,黃國昌有沒有公開支持徐欣瑩?有沒有呼籲民眾黨支持者挺徐欣瑩,或公開反對陳見賢?「好像也沒有。」若民眾黨當時並未公開押寶徐欣瑩,如今卻主張徐曾承諾竹北禮讓,雙方究竟談了什麼交換條件,應該說清楚。 朱凱翔第二個質疑直指藍白合作制度。他指出,2026地方選舉藍白合原本就是國民黨、民眾黨「黨對黨」協商,兩黨也各派代表組成協商工作小組,地方選舉整合理應回到中央機制處理。 「徐欣瑩是兩黨協商三人小組成員嗎?」朱凱翔表示,徐欣瑩既不是國民黨主席,也不是全國藍白協商代表,究竟有何權力決定竹北市長提名權?如果沒有決定權,又如何代表國民黨做出具拘束力的政治承諾? 第三,朱凱翔也質疑,政黨提名是重大政治協議,如果沒有白紙黑字、沒有正式協商紀錄,黃國昌真的會只憑口頭保證,就認定國民黨已承諾竹北一定禮讓民眾黨?朱凱翔認為,若黃國昌認定國民黨確實做過承諾,問題就應回到國民黨中央,「這就是鄭麗文的問題」。既然提名權與藍白協商機制都在黨中央,就應由鄭麗文、黃國昌兩位黨主席把當初談了什麼、承諾到什麼程度說清楚,而不是讓沒有最終提名權的徐欣瑩承擔全部政治責任。 至於竹北是否還有整合空間,朱凱翔和同台的資深媒體人董智森也提出解方:是否可以參考2022新竹市長選舉的政治經驗,不必繼續糾纏「誰禮讓誰」,可以直接回到「最大勝選」原則,由國民黨吳旭智與民眾黨邱臣遠進行客觀民調,比較支持度及對民進黨候選人的勝選能力,「誰比較強,藍白就全力挺誰」,用最直接方式化解僵局。 名嘴朱凱翔談竹北藍白整合爭議,質疑藍白合既是黨對黨協商,為何最後由徐欣瑩承擔政治責任。(照片翻攝不演了新聞台Youtube頻道)
太空探索技術公司 SpaceX 的代幣化股票將迎來多個解鎖日期,投資人需關注未來數月市場可能出現的釋股壓力。這些鎖定期旨在避免公司股票上市初期被大量拋售,但代幣化股票在週末市場休市時仍可交易,恐導致價格波動。儘管過去有釋股後股價上漲的案例,投資人仍須謹慎評估相關風險,特別是 12 月 8 日將是今年最後一個大規模解鎖關鍵日期。 太空探索技術公司 SpaceX 的「代幣化股票」(Tokenized SPCX Stock)將迎來一系列關鍵的鎖定期解鎖(lockup release)日期,其中部分階段已在數週前啟動,但接下來直至 2026 年 12 月 8 日仍有數個重要日期,可能對市場價格產生影響。 根據《Cryptoticker.io》報導,這些解鎖日期並非單一事件,而是分階段進行,包括 9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日及 12 月 8 日。持有 SpaceX 代幣化股票的投資人,將與那斯達克市場的股東一樣,受到這些解鎖日期的影響。鎖定期(lockup)機制旨在避免公司股票上市初期,由早期股東大量拋售股票而衝擊市場。當鎖定期結束,這些股票便進入可自由交易的「自由流通」(free float)狀態。 SpaceX 的代幣化股票是一種基於區塊鏈的代幣,它追蹤並反映特定存託股票的價格,其價值由發行方擔保,而非實際的公司股票,因此不具備投票權和股息分配權。儘管如此,代幣價格仍會隨基礎股票的市場反應而波動。SpaceX 已於 2026 年 6 月 12 日向美國證券交易委員會(SEC)提交的招股說明書(Form 424B4)中詳細說明這些解鎖日期。 招股說明書將股票分為三組鎖定期。其中,「第一組」的 180 天鎖定期將於 2026 年 12 月 8 日結束,但在此之前設有多個提前釋放階段。例如,在第二季財報公布後的第二個完整交易日,可釋放高達 20% 的股票;若股價達到特定條件,可額外釋放 10%。此外,8 月 20 日、9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日等特定日期,也各有高達 7% 的股票可以釋出。第三季財報公布後,將有最大單一比例、高達 28% 的股票獲准釋出,其日期尚未確定,但將落在 10 月 24 日至 12 月 8 日之間。 值得留意的是,2026 年 10 月 24 日適逢週六,那斯達克市場當天休市,但代幣化股票卻能全天候交易。這可能導致代幣價格在週末期間,因缺乏基礎股票的參考價格而出現較大波動,甚至與那斯達克最終收盤價產生偏差。 上次大規模解鎖發生在 8 月 6 日,當時多達 9.115 億股被釋放。儘管市場擔憂賣壓,SpaceX 股價卻在解鎖當天上漲逾 6%,前一天則下跌近 14%。佛羅里達大學榮譽教授 Jay R. Ritter 表示,鎖定期解鎖不一定會導致股價下跌,有時反而會因賣壓不如預期而上漲。研究者 Viraj V Patel 也指出,8 月 6 日前後散戶參與度極高,且持續呈現淨買入狀態,顯示市場消化能力良好。不過,投資人仍需謹慎評估發行方的承諾與信譽,尤其對於代幣化股票而言,發行方風險是核心考量。 總體而言,在 2026 年底前,SpaceX 的鎖定期釋放壓力主要來自第一組股票。創辦人及「第二組」延展鎖定期的股票將鎖定至 2027 年,確保了大部分持股不會在今年流入市場。對於代幣化股票持有人而言,密切關注這些解鎖日期,尤其 12 月 8 日的最終大規模釋放,至關重要。