現任美國總統川普與美國國稅局達成一項高度爭議的和解協議,包含設立一個17.76億美元的賠償基金,並賦予川普及其家族稅務審計豁免權,此舉引發民主黨和監督團體反彈,並面臨警官提告等法律挑戰,但專家預計推翻協議存在高度難度。
現任美國總統川普近日與美國國稅局(U.S. Internal Revenue Service)達成一項具爭議的和解協議,內容包括設立一個高達 17.76 億美元的基金,旨在賠償聲稱受政府「武器化」行為傷害的受害者,同時也賦予川普本人、其家人及旗下企業永久的稅務審計豁免權。此舉引發國會民主黨議員與監督團體的強烈批評,並已面臨法律挑戰。
根據《CBC》報導,反對者認為,這項「反武器化基金」實為挪用納稅人資金以利川普政治盟友的「洗錢基金」,而稅務豁免協議則被視為非法。雖然訴訟已經發起,但法律專家普遍認為,挑戰者在法院推翻該協議將面臨巨大阻礙,尤其是在確立訴訟資格(standing)方面。
美國司法部(Justice Department)已於週一宣布設立該基金,此前川普已撤回他對美國國稅局提出的 100 億美元訴訟。該訴訟指控國稅局在他首個總統任期內,洩露其稅務資料給媒體。川普同時也放棄了他對政府調查其 2016 年競選團隊與俄羅斯接觸,以及聯邦調查局(FBI)於 2022 年搜查他佛州海湖莊園(Mar-a-Lago)扣押機密文件的相關主張。依據協議,川普還將獲得一份道歉聲明。
美國代理司法部長託德·布蘭奇(Todd Blanche)於週二簽署了一份附錄,明確「永久禁止並排除」政府對川普、其家人及企業追究或提起任何未決稅務訴訟。該基金將由總統的盟友控制,他們有權罷免委員會的任何成員。布蘭奇將此基金與 2010 年歐巴馬政府時期為解決針對美國原住民農民的長期訴訟而設立的 6.8 億美元基金進行比較。然而,馬里蘭州民主黨參議員克里斯·范·荷倫(Chris Van Hollen)批評這種比較是「極度欺騙性的」,因為後者經過聯邦法官審查批准,而此次的國稅局和解案則無需法院審查。
曾於拜登政府時期擔任美國國稅局局長的丹尼爾·威菲爾(Danny Werfel)表示,「目前已無途徑可以挑戰這項和解協議的合法性。」他指出,由於已無待決訴訟,可能需要由未來的政府來撤銷美國司法部這個具爭議的基金。
在 2021 年 1 月 6 日美國國會大廈(U.S. Capitol)遇襲事件中執勤的兩名警官哈里·鄧恩(Harry Dunn)和丹尼爾·霍奇斯(Daniel Hodges)已提起訴訟,聲稱該基金會鼓勵參與暴動的被告持續威脅他們並可能訴諸暴力。他們指出,基金將會獎勵那些騷擾並發出死亡威脅的暴徒。公共誠信中心(Public Integrity Project)執行長 Brendan Ballou 亦提起訴訟,強調原告因潛在的威脅、騷擾和暴力風險增加而受損,這足以構成訴訟資格。極右翼組織驕傲男孩(Proud Boys)的領導人恩裡克·塔里奧(Enrique Tarrio)也向《路透社》表示,他計畫申請這筆基金,預計可獲得 200 萬至 500 萬美元。
法律專家指出,若挑戰者能夠確立訴訟資格,他們可以主張美國國稅局的和解協議違反了《美國憲法》(U.S. Constitution)的「撥款條款」(Appropriations Clause),因為此基金未經美國國會授權。此外,川普的稅務豁免條款也可能違反了保護納稅人免受政治干預審計的美國法律。一名律師 Josh Gardner 提到,前總統拜登之子亨特·拜登(Hunter Biden)若提出申請被拒,便可能取得訴訟資格,進而挑戰整個和解結構。

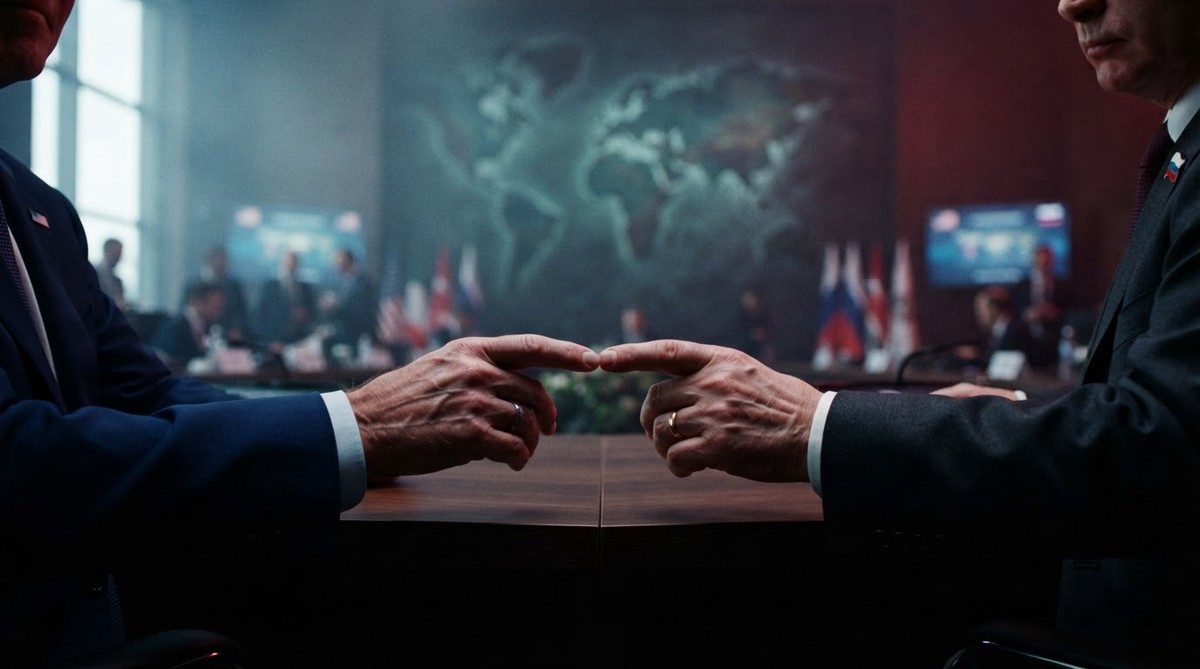
美國財政部長史考特·貝森特與俄羅斯財政部長安東·西盧安諾夫,在二十國集團(G20)峰會期間進行了罕見會晤,雙方討論了終止俄烏戰爭的計畫以及兩國未來的經濟合作,此會談引發部分歐洲國家不滿。 美國財政部長史考特·貝森特(Scott Bessent)與俄羅斯財政部長安東·西盧安諾夫(Anton Siluanov),週一在美國北卡羅來納州阿什維爾(Asheville)舉行的二十國集團(G20)財政部長與央行總裁峰會期間,進行了罕見的會晤。 據《Meduza》報導,此次閉門會談主要探討了美國總統川普(Donald Trump)提出的終止俄羅斯與烏克蘭戰爭的計畫,以及美俄兩國未來的經濟合作可能性。這是自俄羅斯全面入侵烏克蘭以來,西盧安諾夫首次親自出席 G20 會議,而美國官員對此會晤並未事先發布通知。 然而,西盧安諾夫的實體參與引發了部分歐洲國家政府的強烈反對。德國副總理兼財政部長拉斯・克林拜耳(Lars Klingbeil)與其他歐洲國家財長,曾威脅若西盧安諾夫出席,他們將抵制部長們傳統的大合照。最終,西盧安諾夫並未出現在團體合照中。
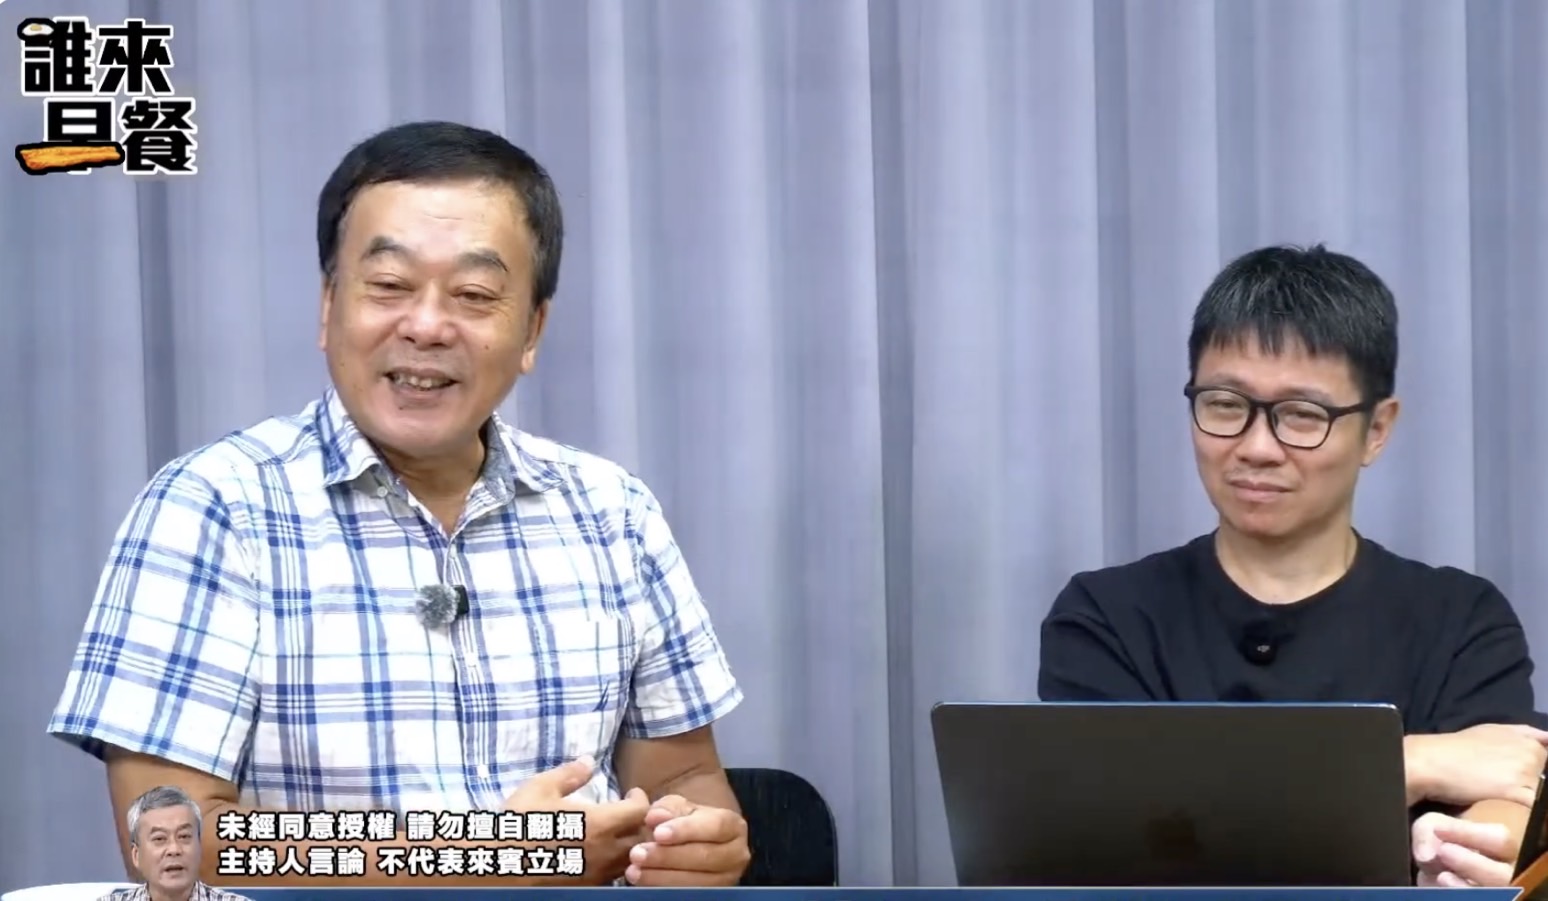
新竹縣竹北市長選舉藍白整合破局,民眾黨主席黃國昌近日批評國民黨未履行承諾,並將矛頭指向國民黨新竹縣長參選人徐欣瑩,引發討論。媒體人朱凱翔在「不演了新聞台」連拋多項質疑,直問「到底誰對誰做了承諾?」以及「徐欣瑩有什麼權力代表國民黨承諾竹北市長人選?」 朱凱翔表示,據他了解,徐欣瑩在國民黨新竹縣長初選期間,確實積極爭取包括民眾黨在內的支持,但徐欣瑩是否曾向黃國昌明確承諾「民眾黨支持她,國民黨就禮讓竹北市長」,外界並未看到完整說法。 他進一步反問,如果這是政治合作,雙方籌碼是否對等?國民黨新竹縣長初選期間,黃國昌有沒有公開支持徐欣瑩?有沒有呼籲民眾黨支持者挺徐欣瑩,或公開反對陳見賢?「好像也沒有。」若民眾黨當時並未公開押寶徐欣瑩,如今卻主張徐曾承諾竹北禮讓,雙方究竟談了什麼交換條件,應該說清楚。 朱凱翔第二個質疑直指藍白合作制度。他指出,2026地方選舉藍白合原本就是國民黨、民眾黨「黨對黨」協商,兩黨也各派代表組成協商工作小組,地方選舉整合理應回到中央機制處理。 「徐欣瑩是兩黨協商三人小組成員嗎?」朱凱翔表示,徐欣瑩既不是國民黨主席,也不是全國藍白協商代表,究竟有何權力決定竹北市長提名權?如果沒有決定權,又如何代表國民黨做出具拘束力的政治承諾? 第三,朱凱翔也質疑,政黨提名是重大政治協議,如果沒有白紙黑字、沒有正式協商紀錄,黃國昌真的會只憑口頭保證,就認定國民黨已承諾竹北一定禮讓民眾黨?朱凱翔認為,若黃國昌認定國民黨確實做過承諾,問題就應回到國民黨中央,「這就是鄭麗文的問題」。既然提名權與藍白協商機制都在黨中央,就應由鄭麗文、黃國昌兩位黨主席把當初談了什麼、承諾到什麼程度說清楚,而不是讓沒有最終提名權的徐欣瑩承擔全部政治責任。 至於竹北是否還有整合空間,朱凱翔和同台的資深媒體人董智森也提出解方:是否可以參考2022新竹市長選舉的政治經驗,不必繼續糾纏「誰禮讓誰」,可以直接回到「最大勝選」原則,由國民黨吳旭智與民眾黨邱臣遠進行客觀民調,比較支持度及對民進黨候選人的勝選能力,「誰比較強,藍白就全力挺誰」,用最直接方式化解僵局。 名嘴朱凱翔談竹北藍白整合爭議,質疑藍白合既是黨對黨協商,為何最後由徐欣瑩承擔政治責任。(照片翻攝不演了新聞台Youtube頻道)
太空探索技術公司 SpaceX 的代幣化股票將迎來多個解鎖日期,投資人需關注未來數月市場可能出現的釋股壓力。這些鎖定期旨在避免公司股票上市初期被大量拋售,但代幣化股票在週末市場休市時仍可交易,恐導致價格波動。儘管過去有釋股後股價上漲的案例,投資人仍須謹慎評估相關風險,特別是 12 月 8 日將是今年最後一個大規模解鎖關鍵日期。 太空探索技術公司 SpaceX 的「代幣化股票」(Tokenized SPCX Stock)將迎來一系列關鍵的鎖定期解鎖(lockup release)日期,其中部分階段已在數週前啟動,但接下來直至 2026 年 12 月 8 日仍有數個重要日期,可能對市場價格產生影響。 根據《Cryptoticker.io》報導,這些解鎖日期並非單一事件,而是分階段進行,包括 9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日及 12 月 8 日。持有 SpaceX 代幣化股票的投資人,將與那斯達克市場的股東一樣,受到這些解鎖日期的影響。鎖定期(lockup)機制旨在避免公司股票上市初期,由早期股東大量拋售股票而衝擊市場。當鎖定期結束,這些股票便進入可自由交易的「自由流通」(free float)狀態。 SpaceX 的代幣化股票是一種基於區塊鏈的代幣,它追蹤並反映特定存託股票的價格,其價值由發行方擔保,而非實際的公司股票,因此不具備投票權和股息分配權。儘管如此,代幣價格仍會隨基礎股票的市場反應而波動。SpaceX 已於 2026 年 6 月 12 日向美國證券交易委員會(SEC)提交的招股說明書(Form 424B4)中詳細說明這些解鎖日期。 招股說明書將股票分為三組鎖定期。其中,「第一組」的 180 天鎖定期將於 2026 年 12 月 8 日結束,但在此之前設有多個提前釋放階段。例如,在第二季財報公布後的第二個完整交易日,可釋放高達 20% 的股票;若股價達到特定條件,可額外釋放 10%。此外,8 月 20 日、9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日等特定日期,也各有高達 7% 的股票可以釋出。第三季財報公布後,將有最大單一比例、高達 28% 的股票獲准釋出,其日期尚未確定,但將落在 10 月 24 日至 12 月 8 日之間。 值得留意的是,2026 年 10 月 24 日適逢週六,那斯達克市場當天休市,但代幣化股票卻能全天候交易。這可能導致代幣價格在週末期間,因缺乏基礎股票的參考價格而出現較大波動,甚至與那斯達克最終收盤價產生偏差。 上次大規模解鎖發生在 8 月 6 日,當時多達 9.115 億股被釋放。儘管市場擔憂賣壓,SpaceX 股價卻在解鎖當天上漲逾 6%,前一天則下跌近 14%。佛羅里達大學榮譽教授 Jay R. Ritter 表示,鎖定期解鎖不一定會導致股價下跌,有時反而會因賣壓不如預期而上漲。研究者 Viraj V Patel 也指出,8 月 6 日前後散戶參與度極高,且持續呈現淨買入狀態,顯示市場消化能力良好。不過,投資人仍需謹慎評估發行方的承諾與信譽,尤其對於代幣化股票而言,發行方風險是核心考量。 總體而言,在 2026 年底前,SpaceX 的鎖定期釋放壓力主要來自第一組股票。創辦人及「第二組」延展鎖定期的股票將鎖定至 2027 年,確保了大部分持股不會在今年流入市場。對於代幣化股票持有人而言,密切關注這些解鎖日期,尤其 12 月 8 日的最終大規模釋放,至關重要。